Форум проекта Тупа-Германия

Приветствуем вас на форуме Тупа-Германия! Зарегистрируйтесь и станьте членом нашего сообщества! После входа в систему вы сможете участвовать в жизни сайта, создавать свои темы и сообщения, а также общаться с другими участниками через личные сообщения!

  • Политические дискусии на данном форуме разрешены только в разделе о политике https://forum.tupa-germania.ru/forums/politika/ Запрещено оскорблять и разжигать. За это в бан.

Altersvorsorgedepot (пенсионный инвестиционный счёт)

Karl-Heinz

Осваивается
Сообщения
1 077
Приветствую, прочитал статью "Частная и производственная пенсия в Германии: что выбрать"
давай те обсудим тему Altersvorsorgedepot, у кого какие мысли на этот счет?
Планируете ли открывать и как, просто через брокера?
 
Приветствую, прочитал статью "Частная и производственная пенсия в Германии: что выбрать"
давай те обсудим тему Altersvorsorgedepot, у кого какие мысли на этот счет?
Планируете ли открывать и как, просто через брокера?
Рано ещё выбирать. Можно ещё весь следующий год сравнивать и выбирать.
 
Почему? С 2027 года же уже действует?
Получить надбавку от государства можно за весь год в конце года. Конечно чем раньше вложить капитал, тем дольше он будет работать. Но слишком торопиться не стоит, новый продукт всё таки. Нужно посмотреть, кто что предлагает. Сейчас вообще мало кто уже все условия назвал. Пусть ещё друг другу цены посбивают.
 
Фигня неинтересная. Обещалки с неясными правилами, морковка перед осликом: что-то там дадут на пенсии, вот только срок выхода на эту пенсию отодвигают. Спасибо, я сам потрачу свои деньги и их процентики интереса не добавят.
Может это интересно тем, у кого пенсия даже по прогнозам грустная, а мне вполне хватит прогнозируемой, да еще и в своем жилье
 
А ты учел, что с этой "прогнозируемой" ты ещё налог заплатишь?
И? Ты ж не знаешь что мне обещают :) Ну, заплачу свои 33% и все равно более чем достаточно.
Вопрос в том, как долго ты в принципе будешь получать эту самую пенсию
 
И? Ты ж не знаешь что мне обещают :) Ну, заплачу свои 33% и все равно более чем достаточно.
Вопрос в том, как долго ты в принципе будешь получать эту самую пенсию
По мне так пенсия в любом случае будет меньше чем зарплата, поэтому просадка в уровне жизни будет определено. Так что какую бы тебе пенсию не пообещали , её будет явно мало...Я уже сейчас исходу из трат 100 евро в день. Понятно, что это включая детей, расход воды, электричества и газа на пятерых, а не на двоих, но страховки останутся, и с возрастом страховки связанные со здоровьем возрастают, так что хз как там твои расчеты, что тебе хватит...
 
По мне так пенсия в любом случае будет меньше чем зарплата, поэтому просадка в уровне жизни будет определено. Так что какую бы тебе пенсию не пообещали , её будет явно мало...Я уже сейчас исходу из трат 100 евро в день. Понятно, что это включая детей, расход воды, электричества и газа на пятерых, а не на двоих, но страховки останутся, и с возрастом страховки связанные со здоровьем возрастают, так что хз как там твои расчеты, что тебе хватит...
Будь четкие правила о пенсии в 67 хотя бы, то я б вскочил в эту пенсионку, где работодатель скидывается. Отказался от этой идеи по этой же причине
 
Фигня неинтересная. Обещалки с неясными правилами, морковка перед осликом: что-то там дадут на пенсии, вот только срок выхода на эту пенсию отодвигают.
Ну то есть вы вообще не вникали, что это за "фигня".
Правила более менее понятные. Нужно выбрать во что инвестировать, и при определённой сумме государство подкидывает в тот же фонд. Выплата самое раннее в 65, делают расчёт, чтобы до 85 лет хватило в виде пенсии. Вроде можно выбрать пожизненную пенсию, тогда поменьше сумма в месяц будет. Если что останется, остатки выплатят. Ещё это всё по наследству переходит.

Есть те кто на пенсию себе сам уже через вложения на бирже подушку строит. А почему бы тогда не сделать этот новый Altervorsorgedepot и получить надбавку? С неё проценты набегут до пенсии, хороший плюс будет. В отличие от простого инвестирования правда не достать деньги раньше 65 лет. Хотя хотят сделать опцию, что на недвижимость можно будет потратить.
Риск конечно есть, как всегда на бирже. В этом случае нет гарантии, как со страховкой. Хотя что вообще будет лет через 30-40 с этой страховкой?
 
Ну то есть вы вообще не вникали, что это за "фигня".
Правила более менее понятные. Нужно выбрать во что инвестировать, и при определённой сумме государство подкидывает в тот же фонд. Выплата самое раннее в 65, делают расчёт, чтобы до 85 лет хватило в виде пенсии. Вроде можно выбрать пожизненную пенсию, тогда поменьше сумма в месяц будет. Если что останется, остатки выплатят. Ещё это всё по наследству переходит.

Есть те кто на пенсию себе сам уже через вложения на бирже подушку строит. А почему бы тогда не сделать этот новый Altervorsorgedepot и получить надбавку? С неё проценты набегут до пенсии, хороший плюс будет. В отличие от простого инвестирования правда не достать деньги раньше 65 лет. Хотя хотят сделать опцию, что на недвижимость можно будет потратить.
Риск конечно есть, как всегда на бирже. В этом случае нет гарантии, как со страховкой. Хотя что вообще будет лет через 30-40 с этой страховкой?
читал, да, инвестируют копейки. Удачи. Почитал про этот счет детям: за 10лет вроде, целую 1400 примерно начислят и потом начинают: а к пенсии если вы докинете столько же, да то и се, то будет 68тыщ. Круто.
Есть те кто на пенсию себе сам уже через вложения на бирже подушку строит.
это хоть имеет смысл,т.к. сам решаешь когда соскочить.

Повторюсь, все эти начисления/отчисления - полная чушня без конкретных дат.
Дай подписать договор,где будет указано,что по достижении 67 лет ты получишь то-то и то-то. Вопросов ноль.
А "получишь по достижении пенсионного возраста" ))))) спасибо, не надо. Через 10лет они этот "возраст" к соточке подвинут и следи за ловкостью рук
 
Повторюсь, все эти начисления/отчисления - полная чушня без конкретных дат.
Дай подписать договор,где будет указано,что по достижении 67 лет ты получишь то-то и то-то. Вопросов ноль.
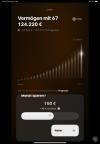
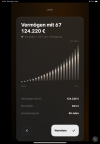
Некоторые банки уже предлагают рассмотреть варианты вложений и конечные суммы.
IMG_1889.pngIMG_1890.png
 
Был бы ты клиентом ING давно бы уже прозрачность получил бы. Там описано, когда это выгодно, когда не имеет смысла, есть калькуляторы...Но блин 150 евро вносить, чтобы прибавку в 450 евро к пенсии получить....я лучше детей напрягу🤣
 
Был бы ты клиентом ING давно бы уже прозрачность получил бы. Там описано, когда это выгодно, когда не имеет смысла, есть калькуляторы...Но блин 150 евро вносить, чтобы прибавку в 450 евро к пенсии получить....я лучше детей напрягу🤣
Я деликатно промолчал про 150евро. С такими ежемесячными сбережениями ты и так будешь в шоколаде
 
Был бы ты клиентом ING давно бы уже прозрачность получил бы. Там описано, когда это выгодно, когда не имеет смысла, есть калькуляторы...Но блин 150 евро вносить, чтобы прибавку в 450 евро к пенсии получить....я лучше детей напрягу🤣
Я пока думаю вносить минималку, пока дети мелкие. У меня их четверо - пусть государство раскошелится ;-)
 
Я пока думаю вносить минималку, пока дети мелкие. У меня их четверо - пусть государство раскошелится ;-)
Надо просто киндергельд за этих четырех нахлебников в свою пенсию вкидывать🤣
 
Так одно другому не мешает
Правильно. Разумнее диверсифицировать риски и сохранять капитал разными способами. Если взять за основу доходность 7%, которую банк использует при расчёте Altersvorsorgedepot, можно посмотреть, сколько получится при вложениях дополнительных 150 € в ETF. После уплаты налогов чуть больше 70000€. В общей сумме уже ближе к условным 100€ в день на человека.
 
Верх